SKP (Surat Ketetapan Pajak) adalah surat yang diterbitkan oleh Direktorat Jenderal Pajak (DJP) untuk menetapkan besarnya jumlah pokok pajak terutang. Isinya ada empat:
- SKPKB (Kurang Bayar),
- SKPKBT (Kurang Bayar Tambahan),
- SKPN (Nihil), dan
- SKPLB (Lebih Bayar).
Bedakan dengan STP: STP menagih hal yang sudah “pasti” (pokok yang belum dibayar, atau sanksi administrasi), sedangkan SKP menetapkan pokok pajak — biasanya karena angka di SPT-mu tidak sesuai hasil pemeriksaan/koreksi DJP.
A. Beberapa kondisi yg memicu terbitnya SKP
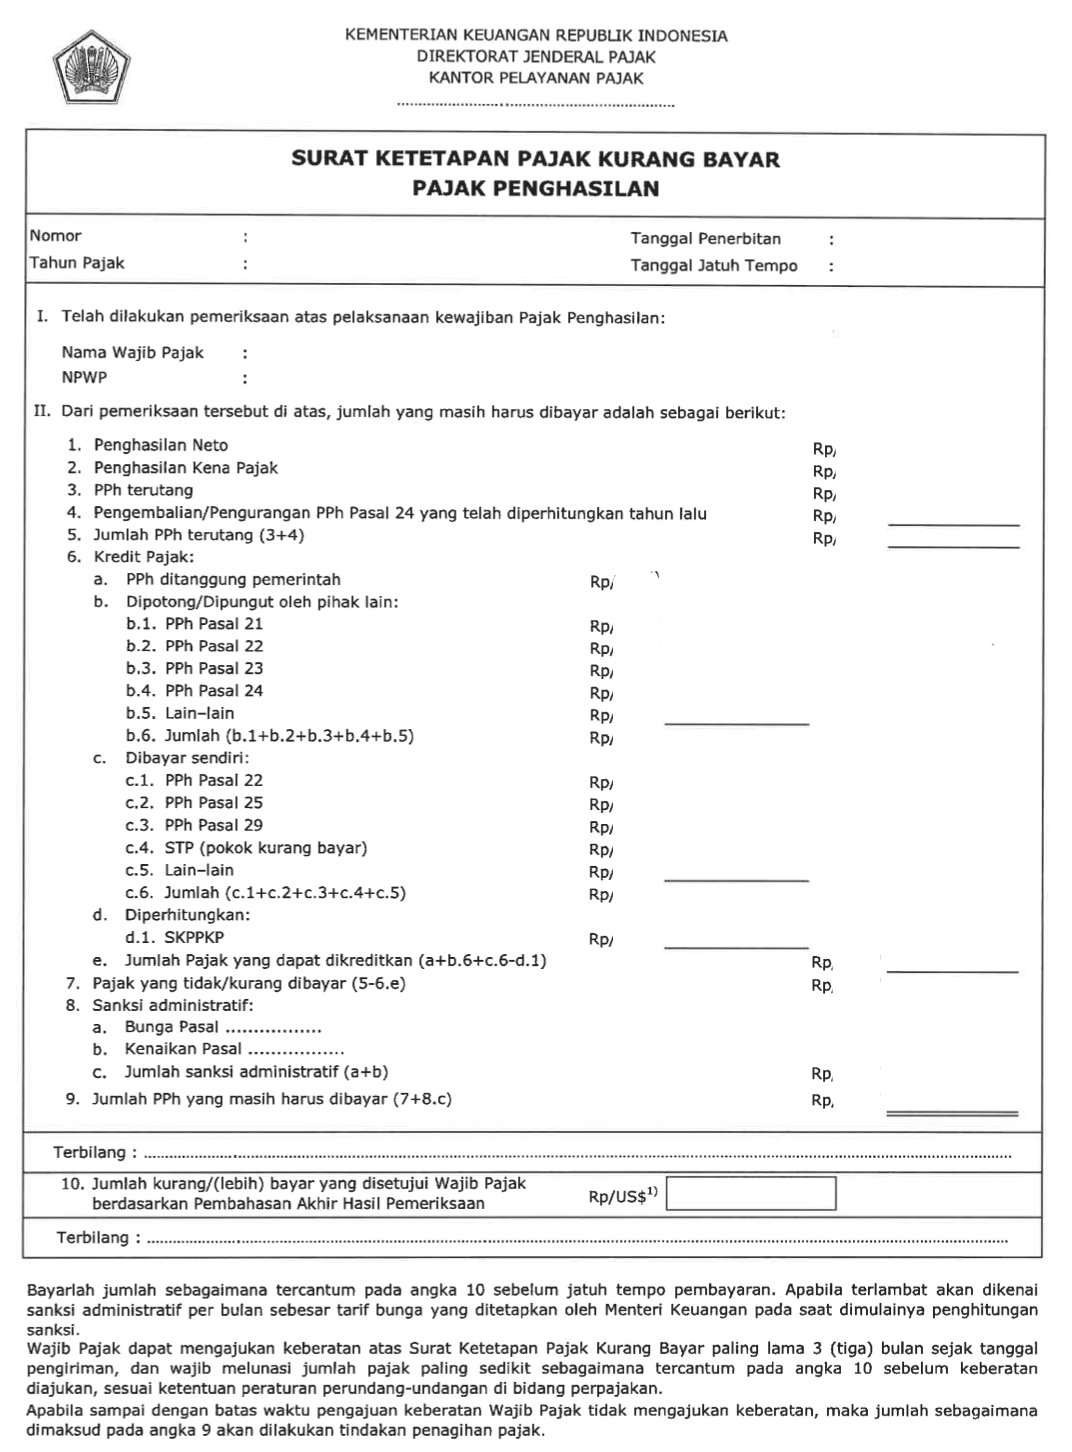
1. Hasil pemeriksaan pajak (SKPKB)
Misalnya pemeriksaan pemeriksaan PPh Badan tahun pajak 2024 menyimpulkan pajak terutang Rp100.000.000, sedangkan kredit pajak (PPh 22/23/25) yang dapat dikreditkan Rp90.000.000. Kekurangan Rp10.000.000 ditetapkan lewat SKPKB, misalnya diterbitkan 15 Juli 2026. Sanksi yang mengikutinya (tarif bunga pemeriksaan asli KMK Okt 2026 = 1,84%/bln):
- Bunga dihitung sejak berakhirnya tahun pajak (31 Des 2024) s.d. SKPKB terbit = 19 bulan → Rp10.000.000 x 1,84% x 19 = Rp3.496.000 (maksimal 24 bulan)
- Jatuh tempo SKPKB = 1 bulan sejak tanggal diterbitkan/diterima, yaitu 15 Agustus 2026
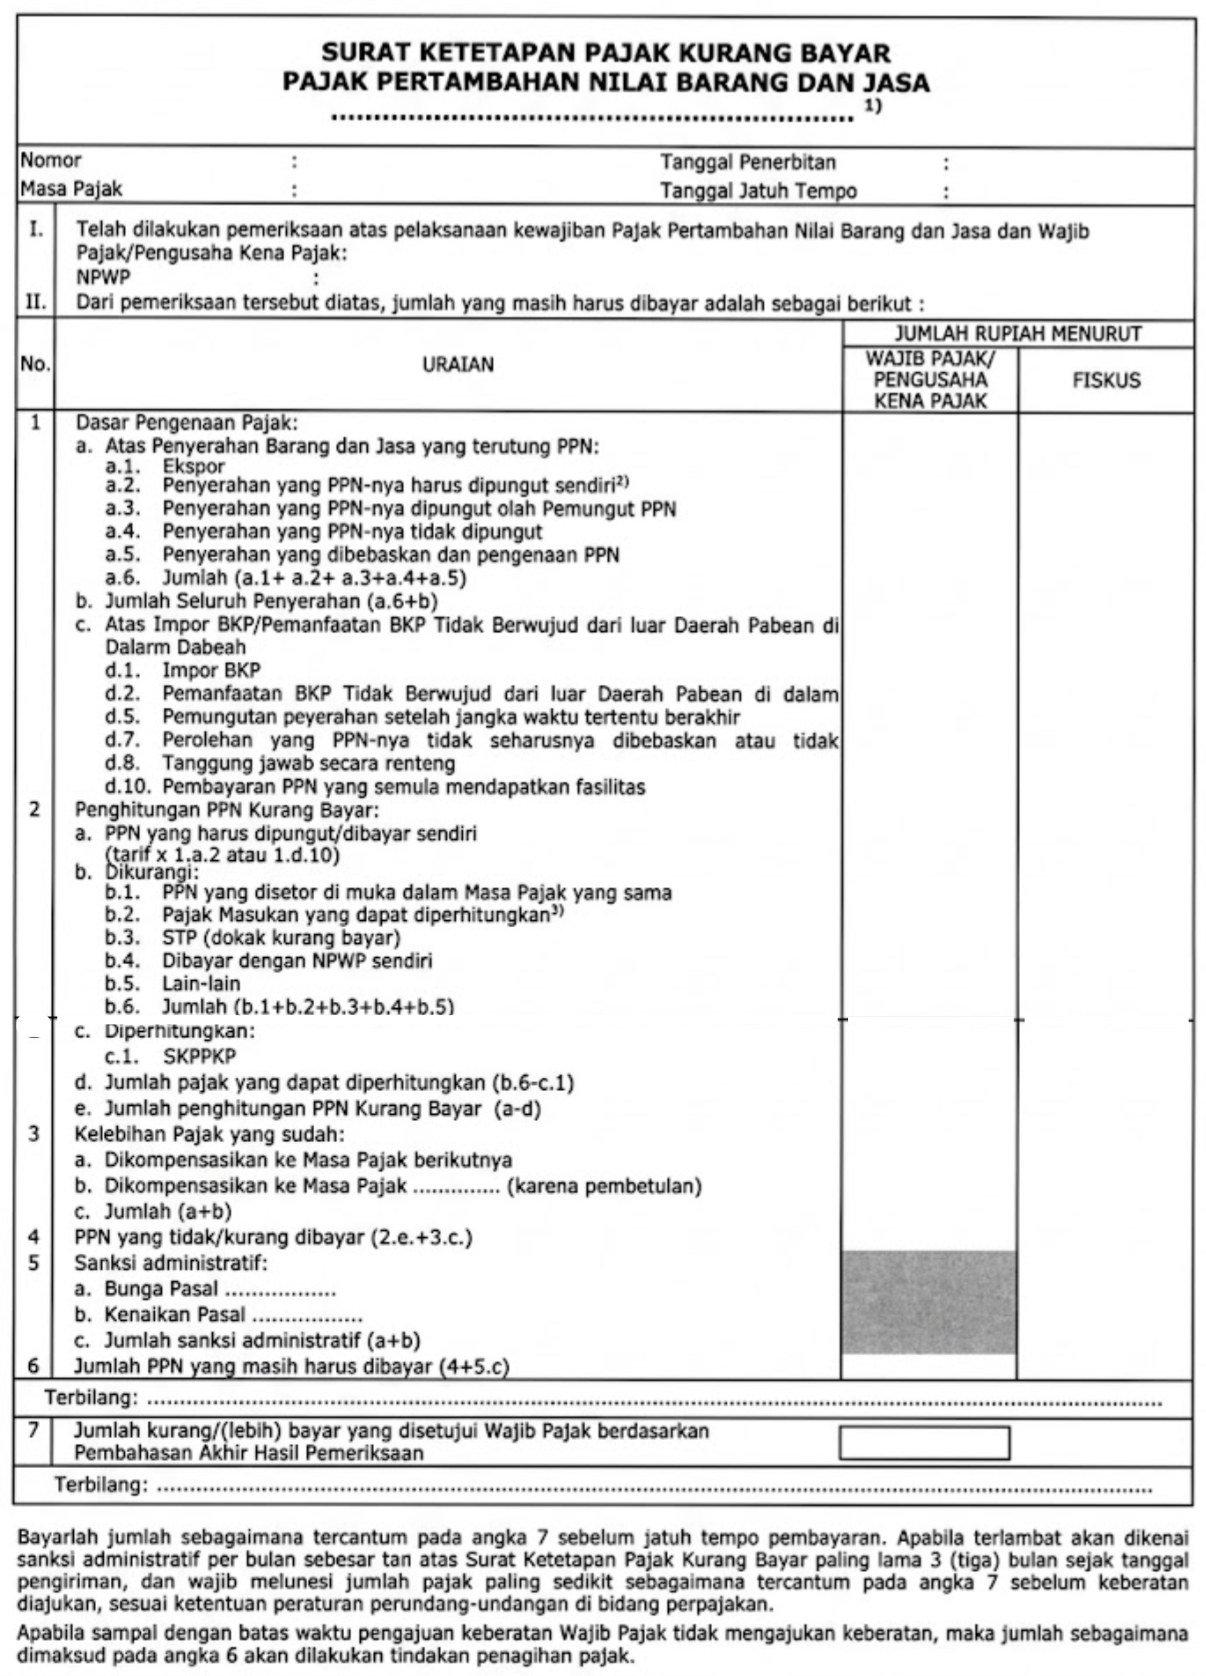
2. Hasil pemeriksaan jenis pajak tertentu (SKPKBT + kenaikan 100%)
Kalau yang diperiksa hanya satu jenis pajak (misal PPN) dan ketemu kekurangan, kekurangan + kenaikan 100% ditetapkan lewat SKPKBT. Misalnya PKP punya kekurangan PPN Rp5.000.000 pada Masa Pajak Januari 2025 yang tidak dilaporkan; dari pemeriksaan, SKPKBT terbit 15 Juli 2026:
- Pokok kekurangan = Rp5.000.000
- Kenaikan 100% = Rp5.000.000
- Bunga (1,84%/bln) atas (pokok + kenaikan) sejak berakhirnya Masa Pajak (31 Jan 2025) s.d. SKPKBT terbit = 18 bulan → Rp10.000.000 x 1,84% x 18 = Rp3.312.000
- Total yang harus dibayar = Rp13.312.000
- Kabar baiknya: kenaikan 100% itu bisa jadi 0% kalau WP mengungkap sendiri kekurangannya secara tertulis sebelum pemeriksaan dimulai (Pasal 15 ayat (3) UU KUP)
3. SKPN dan SKPLB
Tidak semua SKP menagih. SKPN (Nihil) menetapkan pajak yang terutang nihil — misalnya SPT Tahunan PPh yang dilaporkan nihil dan dikukuhkan nihil. SKPLB (Lebih Bayar) menetapkan kelebihan bayar, yang selanjutnya dikembalikan atau dikompensasikan dengan pokok/sanksi yang lain.
B. Contoh SKP
1. SKPKB PPh
2. SKPKB PPN
C. Apa hak kamu ketika diterbitkan SKP
- Mengajukan Keberatan — jalur sengketa formal; diajukan maks 3 bulan sejak SKP dikirim; untuk SKPKB/SKPKBT wajib melunasi dulu pokok yang kurang dibayar minimal sejumlah yang disetujui dalam pembahasan akhir; hati-hati denda keberatan 30% kalau keputusan keberatannya justru menambah pajak
- Mengajukan permohonan pengurangan/pembatalan SKP yang tidak benar — Pasal 36 UU KUP jo. Pasal 21 huruf b PMK 118/2024; tidak bisa dijalankan bersamaan dengan keberatan atas SKP yang sama
- Mengajukan permohonan Pengurangan Sanksi Administrasi — sama seperti di STP: maks 2x ajukan, keputusan maks 6 bulan, kalau lewat dianggap dikabulkan.