STP (Surat Tagihan Pajak) adalah surat yang diterbitkan oleh Direktorat Jenderal Pajak (DJP) untuk menagih pajak dan/atau sanksi administrasi berupa bunga maupun denda.
A. Beberapa kondisi yg memicu terbitnya STP
1. PPh dalam tahun berjalan tidak dibayar atau kurang dibayar
Misalnya PPh 25 Anda untuk masa pajak April sebesar Rp10.000.000. Batas pembayarannya adalah 15 Mei. Anda baru membayar pokok pajak tersebut pada 20 Juni (terhitung terlambat 2 bulan).
Jika tarif sanksi KMK yang berlaku saat itu misalnya 0,96% per bulan, maka perhitungannya:
- Sanksi Bunga = Rp10.000.000 x 0,96% x 2 bulan = Rp192.000.
- Sanksi Denda = Rp100.000
- Total sanksi administrasi = Rp292.000
2. Pembetulan SPT yg Menjadikan Kurang Bayar
Misalnya SPT Tahunan OP 2022 dilaporkan nihil pada tanggal 20 Februari 2023. Pada 10 Juni 2026 dilakukan pembetulan yg menyebabkan menjadi kurang bayar Rp10.000.000 karena terdapat SP2DK.
- Pada 10 Juli 2026 diterbitkan STP oleh Account Representative
Simulasi perhitungan sanksi (asumsi tarif KMK adalah 0,96%):
Rp10.000.000 x 0.96% x 24 bulan (sanksi maksimal 24 bulan) = Rp2.304.000 - Jatuh Tempo pembayaran STP adalah 1 bulan sejak tanggal diterbitkan STP, yaitu tanggal 9 Agustus 2026
3. Terlambat Membuat Faktur Pajak
PT ABC selaku PKP yg dikukuhkan pada tanggal 1 Januari 2023, dalam proses pemeriksaan pajak, diketahui terlambat menerbitkan FP nomor xxxxxxx dengan nilai penyerahan Rp100.000.000. Atas keterlambatan penerbitan FP tersebut dikenakan sanksi denda:
- 1 % x DPP = 1 % x Rp100.000.000 = Rp1.000.000
4. Terlambat Lapor SPT
- Telambat lapor SPT Masa PPN dikenakan sanksi Rp500.000
- Terlambat lapor SPT Tahunan OP dikenakan sanksi Rp100.000
- Terlambat lapor SPT Tahunan Badan dikenakan sanksi Rp1.000.000
- Terlambat lapor SPT Masa dikenakan sanksi Rp100.000
B. Contoh STP
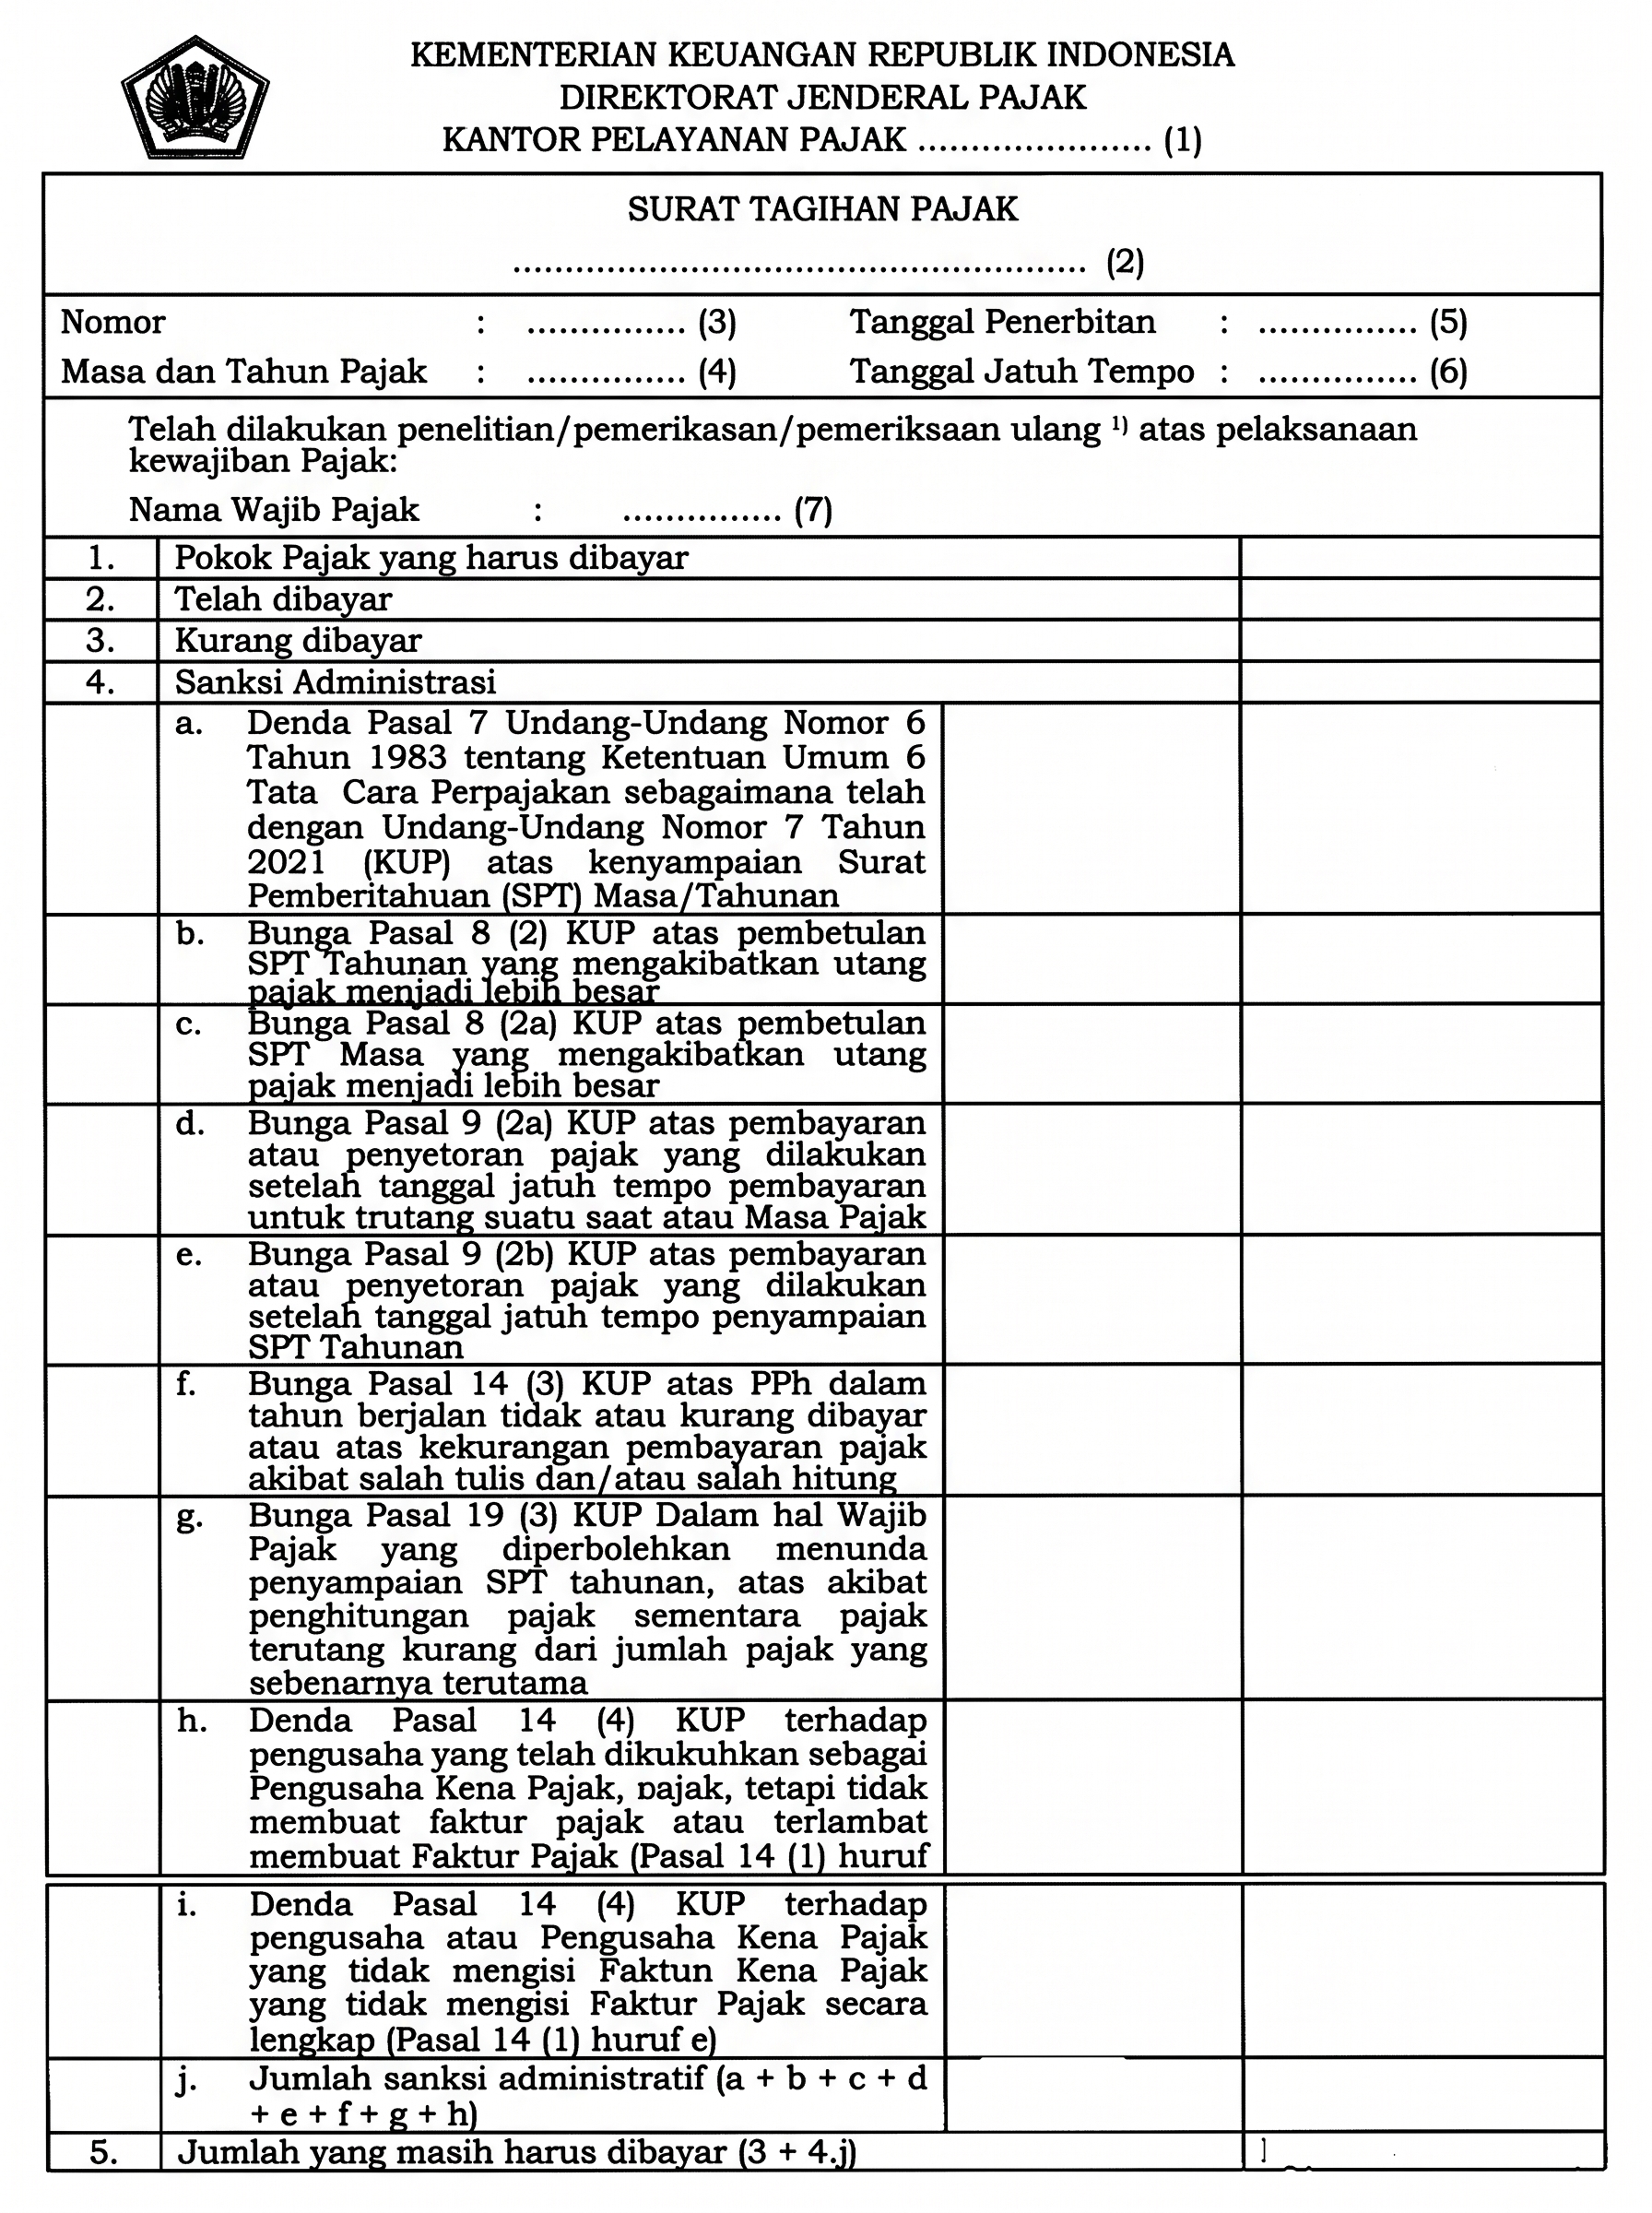
1. STP PPh
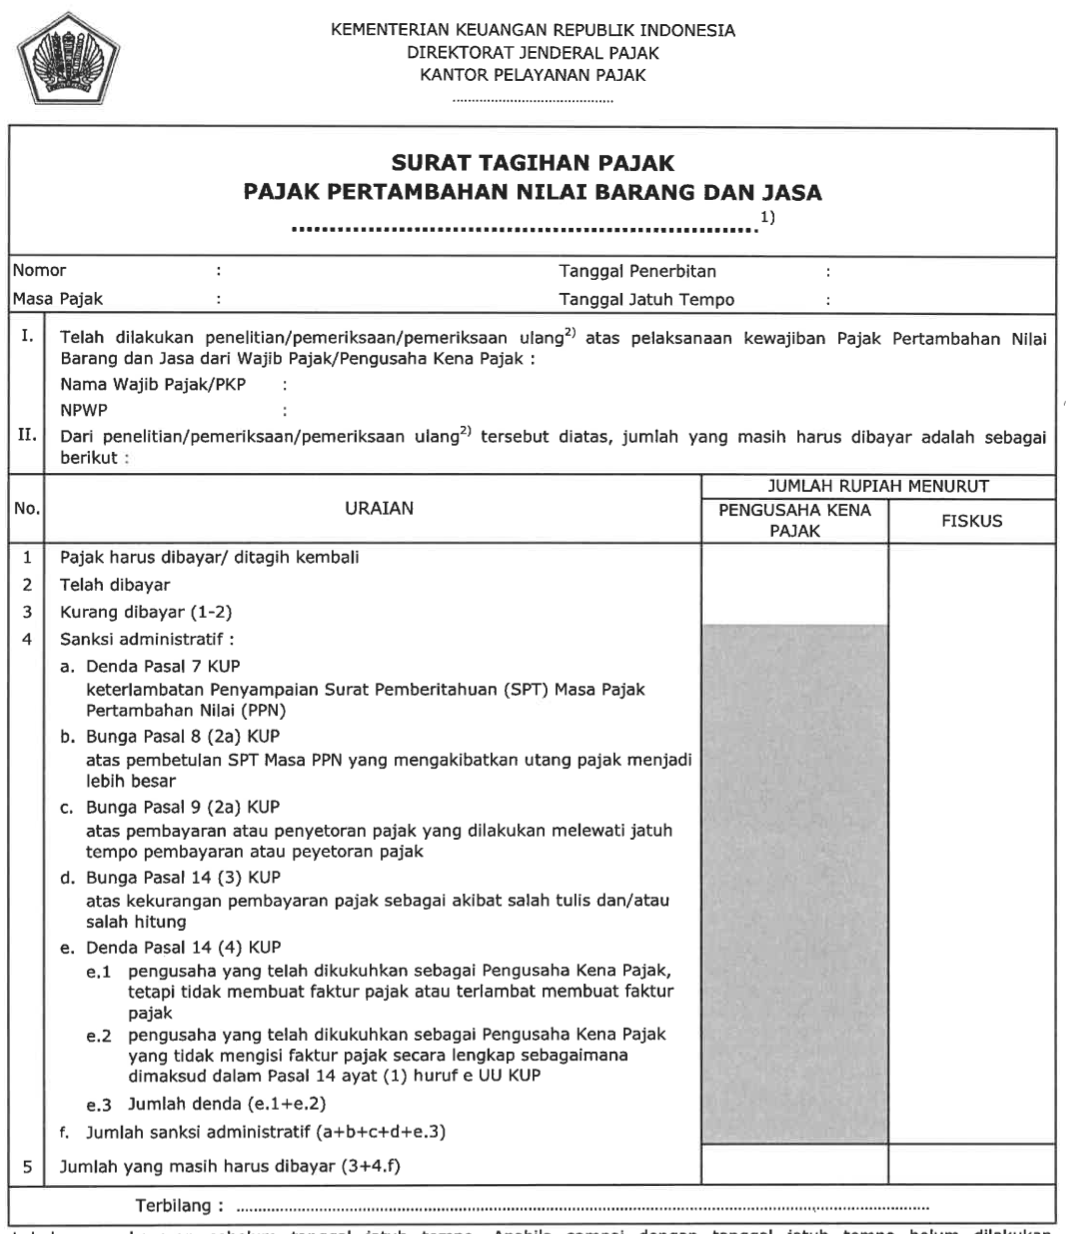
2. STP PPN
C. Apa hak kamu ketika diterbitkan STP
- Mengajukan permohonan pengurangan/pembatalan STP yang Tidak Benar — Pasal 36 UU KUP jo. Pasal 21 huruf c PMK 118/2024, buat STP yang memang salah
- Mengajukan permohonan Pengurangan Sanksi Administrasi — Pasal 21 huruf a + 21A PMK 118/2024, buat STP yang tagihannya benar tapi sanksinya mau dikurangi
- Catatan: Keberatan tidak tersedia untuk STP (objek keberatan hanya SKP — PMK 118/2024 Pasal 9), walau kekuatan hukum STP sama dengan SKP (Pasal 14 ayat (2) UU KUP)